Las mujeres alcanzan una participación ligeramente mayor en la actividad emprendedora temprana (14,9% frente a 13% de los hombres), pero la brecha se invierte en los negocios establecidos: 4,4% frente a 8,2%, respectivamente.
El emprendimiento mantiene un perfil de pequeña escala, concentrado principalmente en servicios al consumidor, lo que plantea retos para avanzar hacia negocios más sofisticados y con mayor capacidad de crecimiento. •
No emprendería por miedo al fracaso pasó de 36,1% en 2024 a 44,0% en 2025 un fenómeno que también se ha registrado en la mayoría de las economías a nivel internacional.
San José, 19 de agosto de 2026. En Costa Rica, un 13,9% de la población adulta está involucrada en actividades emprendedoras en etapas tempranas (TEA), ya sea en iniciativas de puesta en marcha o nuevos negocios que se han gestionado por hasta 42 meses. Las motivaciones combinan factores económicos y aspiracionales. El 83,1% de las personas involucradas en emprendimientos tempranos señaló que emprende para ganarse la vida debido a la escasez de empleo; esta razón alcanza el 88% entre las mujeres y el 77% entre los hombres. A la vez, el 74% señaló que busca “marcar una diferencia en el mundo”. A este dinamismo también lo acompaña una serie de desafíos que mantiene el país para generar las condiciones que permitan a estos emprendimientos consolidarse, crecer, innovar y generar empleo.
Así lo revela el Informe Nacional: el emprendimiento en Costa Rica GEM 2025-2026, elaborado en el marco del Global Entrepreneurship Monitor (GEM), mediante un trabajo conjunto de la Cátedra de Innovación de la Universidad de Costa Rica (UCR) y la Cámara de Industrias de Costa Rica (CICR), con el apoyo del Sistema de Banca para el Desarrollo (SBD). El estudio combina los resultados de la Encuesta a la Población Adulta (APS, por sus siglas en inglés) y la Encuesta Nacional a Expertos (NES, por sus siglas en inglés), lo que permite conocer tanto las percepciones, capacidades y experiencias de las personas adultas sobre el emprendimiento, así como la evaluación de una serie de condiciones del entorno que favorecen o dificultan el desarrollo del emprendimiento en el país.
El informe 2025-2026 caracteriza el panorama nacional como el de un ecosistema emprendedor activo, pero con debilidades persistentes. Costa Rica obtuvo una calificación de 3,8 en el Índice de Contexto Emprendedor Nacional (NECI) ubicando a Costa Rica en la posición 50 entre las 53 economías participantes; y, de las 13 condiciones del entorno evaluadas por personas expertas, solo el acceso a infraestructura física y servicios alcanza un nivel considerado suficiente. Persisten retos en ámbitos como educación emprendedora en etapas tempranas, burocracia, transferencia de investigación y desarrollo, prioridad del emprendimiento de las políticas públicas y el acceso al financiamiento, entre otros.
El estudio identifica oportunidades para fortalecer la próxima generación de emprendimientos: la intención de iniciar un negocio en los próximos tres años pasó de 44,9% en 2024 a 22,6% en 2025. Además, el porcentaje de personas que, aun identificando oportunidades, no emprendería por miedo al fracaso pasó de 36,1% en 2024 a 44,0% en 2025 un fenómeno que también se ha registrado en la mayoría de las economías a nivel internacional.
El informe también permite observar diferencias relevantes en la trayectoria emprendedora de hombres y mujeres. En 2025, la participación femenina en la actividad emprendedora temprana alcanzó el 14,9%, frente al 13% registrado por los hombres. Sin embargo, esta relación cambia al observar los negocios establecidos: la tasa alcanza 8,2% entre los hombres y 4,4% entre las mujeres.
“Estos resultados nos muestran un país con un renovado dinamismo emprendedor, pero también nos plantean un desafío muy claro: lograr que esa capacidad de emprender se traduzca en empresas que permanezcan, crezcan, innoven y generen empleo. Para el Sistema de Banca para el Desarrollo, contar con información como la que proporciona el GEM es fundamental para orientar mejor nuestros instrumentos de financiamiento, capital semilla y servicios de desarrollo empresarial hacia las necesidades reales de las personas emprendedoras. No se trata únicamente de impulsar más emprendimientos, sino de construir las condiciones para que puedan consolidarse y convertirse en motores de desarrollo económico y social”, señaló Patricia Rojas Morales, directora ejecutiva del SBD.
El informe también identifica que buena parte del aumento de la TEA se concentra en emprendimientos nacientes o de puesta en marcha 9,1%. El perfil de los emprendimientos también muestra que el dinamismo registrado se concentra principalmente en negocios de pequeña escala, en cuanto a la actividad económica, 45,2% de los emprendimientos tempranos se concentra en comercio minorista, hoteles y restaurantes, seguido por servicios de salud, educativos y sociales, con 12,9%, y manufactura, con 11,5%. El estudio señala que varias de estas actividades presentan bajas barreras de entrada, pero también una elevada competencia, lo que plantea retos para mantenerse y crecer mediante mejoras de productividad y estrategias de diferenciación.
Por otro lado, en 2025 se registró una disminución en la tasa de discontinuidad empresarial, 6% de la población adulta abandonó o transfirió una actividad emprendedora durante los últimos 12 meses; entre quienes reportaron esa discontinuidad, la falta de rentabilidad fue la razón principal, con un 33,8%.
“Los resultados muestran un mayor dinamismo emprendedor, pero se requiere de políticas y estrategias de apoyo específicas para fortalecer la transición a la estabilidad del negocio. La mejora del acceso a financiamiento, así como servicios de apoyo, entre estos el cuido, redes de mentoría y medidas para reducir las brechas podrían contribuir a equilibrar, desde la perspectiva de género, la tasa de éxito de emprendimiento tempranos a la consolidación de negocios, asegurando que más iniciativas lideradas por mujeres logren crecer y consolidarse en el tiempo”, señaló Arianna Tristán, subdirectora ejecutiva de la Cámara de Industrias de Costa Rica (CICR).
Las percepciones muestran una base de capacidades sobre la cual seguir construyendo: el 65,9% considera contar con los conocimientos y habilidades necesarios para emprender, frente al 75,4% de 2024. Asimismo, la proporción que identifica oportunidades para iniciar un negocio pasó de 61,9% en 2024 a 55,2% en 2025. Y se da un leve incremento entre quienes perciben que en Costa Rica es fácil iniciar un negocio de 36% a 38% percepción que se registra tanto dentro como fuera de GAM.
El Informe Nacional GEM Costa Rica 2025-2026 concluye que el reto para el país es que el dinamismo emprendedor pueda traducirse en una mayor cantidad de empresas capaces de permanecer, aumentar su productividad, innovar, generar empleo y crecer en el tiempo.
La presentación oficial del Informe Nacional: el emprendimiento en Costa Rica GEM 2025-2026 se realizó este 19 de agosto en el Auditorio de la Escuela de Ciencias de la Computación e Informática (ECCI) de la Universidad de Costa Rica.
El Informe Nacional GEM Costa Rica 2025-2026, desarrollado conjuntamente por la Cámara de Industrias de Costa Rica (CICR), la Universidad de Costa Rica (UCR) y el Sistema de Banca para el Desarrollo (SBD), ofrece una radiografía de la actividad emprendedora y de las condiciones que enfrentan quienes emprenden en el país. El estudio registra una Tasa de Actividad Emprendedora Temprana (TEA) de 13,9% y evidencia un ecosistema activo, aunque persisten desafíos para que los negocios logren consolidarse, crecer, innovar y generar empleo. Entre sus hallazgos destacan las diferencias en las trayectorias de hombres y mujeres, una dinámica relativamente homogénea dentro y fuera de la GAM y el predominio de emprendimientos de pequeña escala.
El informe también analiza las condiciones del entorno emprendedor, en las que Costa Rica obtiene una calificación de 3,8 en el Índice de Contexto Emprendedor Nacional (NECI). A partir de estos resultados, plantea oportunidades de mejora en ámbitos como financiamiento, educación emprendedora, regulación, transferencia de investigación y desarrollo, acceso a mercados y articulación institucional, con el objetivo de avanzar hacia emprendimientos con mayor capacidad de consolidación, productividad y crecimiento.
En la industria, resolver a tiempo una necesidad de mantenimiento, conducción de fluidos o infraestructura puede marcar la diferencia en la continuidad de toda una operación.
Una ampliación de planta, un componente que necesita sustituirse, una línea de conducción que debe modificarse o una pieza que requiere una medida específica. En la industria, necesidades puntuales pueden impactar procesos completos.
Por eso, resolverlas requiere algo más que encontrar un producto: disponibilidad, criterio técnico y capacidad para implementar la solución adecuada.
Resolver correctamente también es parte de la eficiencia
Cada instalación tiene condiciones particulares. Materiales, presión, temperatura, infraestructura existente y requerimientos del proceso determinan qué solución utilizar y cómo implementarla.
El acompañamiento técnico permite revisar estas variables, analizar especificaciones y realizar recomendaciones oportunas antes de ejecutar. Esto ayuda a optimizar la instalación y prevenir reprocesos, modificaciones posteriores y costos adicionales.
La pregunta deja entonces de ser únicamente qué producto comprar y pasa a ser qué solución responde mejor a la operación.
Disponibilidad cuando el tiempo importa
Cuando una planta necesita sustituir un componente crítico o ejecutar una intervención dentro de una ventana de mantenimiento, la capacidad de respuesta se vuelve fundamental.
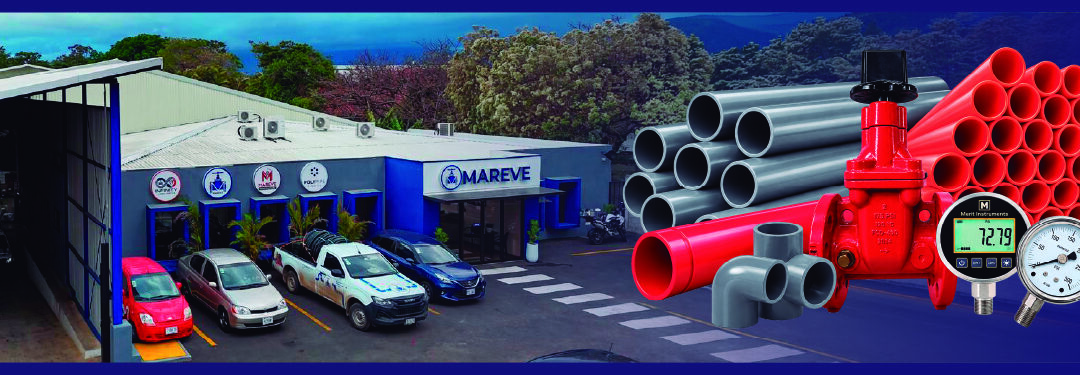
MAREVE atiende necesidades industriales en conducción de fluidos, control y regulación, instrumentación y fabricación especializada. Su oferta incluye soluciones en polietileno HDPE, PVC industrial, hierro negro, hierro galvanizado y tubería ranurada; válvulas para diferentes aplicaciones; manómetros, termómetros y termopozos; además de niples a medida, figuras especiales y adaptaciones.
Esta capacidad permite atender desde mantenimientos y sustituciones hasta ampliaciones, mejoras de infraestructura y actualización de sistemas existentes.
Del requerimiento a una solución funcionando
El valor de una tubería, una válvula o un accesorio está finalmente en que cumpla correctamente la función para la cual fue requerido.
Por eso, el acompañamiento puede extenderse desde la revisión técnica y selección de la solución hasta el suministro, instalación y las pruebas correspondientes para verificar su funcionamiento.
Para la industria, esto significa contar con un aliado capaz de llevar una necesidad técnica hasta una solución instalada y funcionando.
¿Qué necesita resolver su operación?
Una ampliación. Una mejora de infraestructura. La conducción de un fluido. Un mantenimiento. La sustitución de un componente crítico. Una fabricación especial.
Cada necesidad es distinta, pero el objetivo es el mismo: resolver con agilidad y criterio técnico para mantener la continuidad de la operación.
MAREVE | Soluciones para la continuidad operativa de su industria.
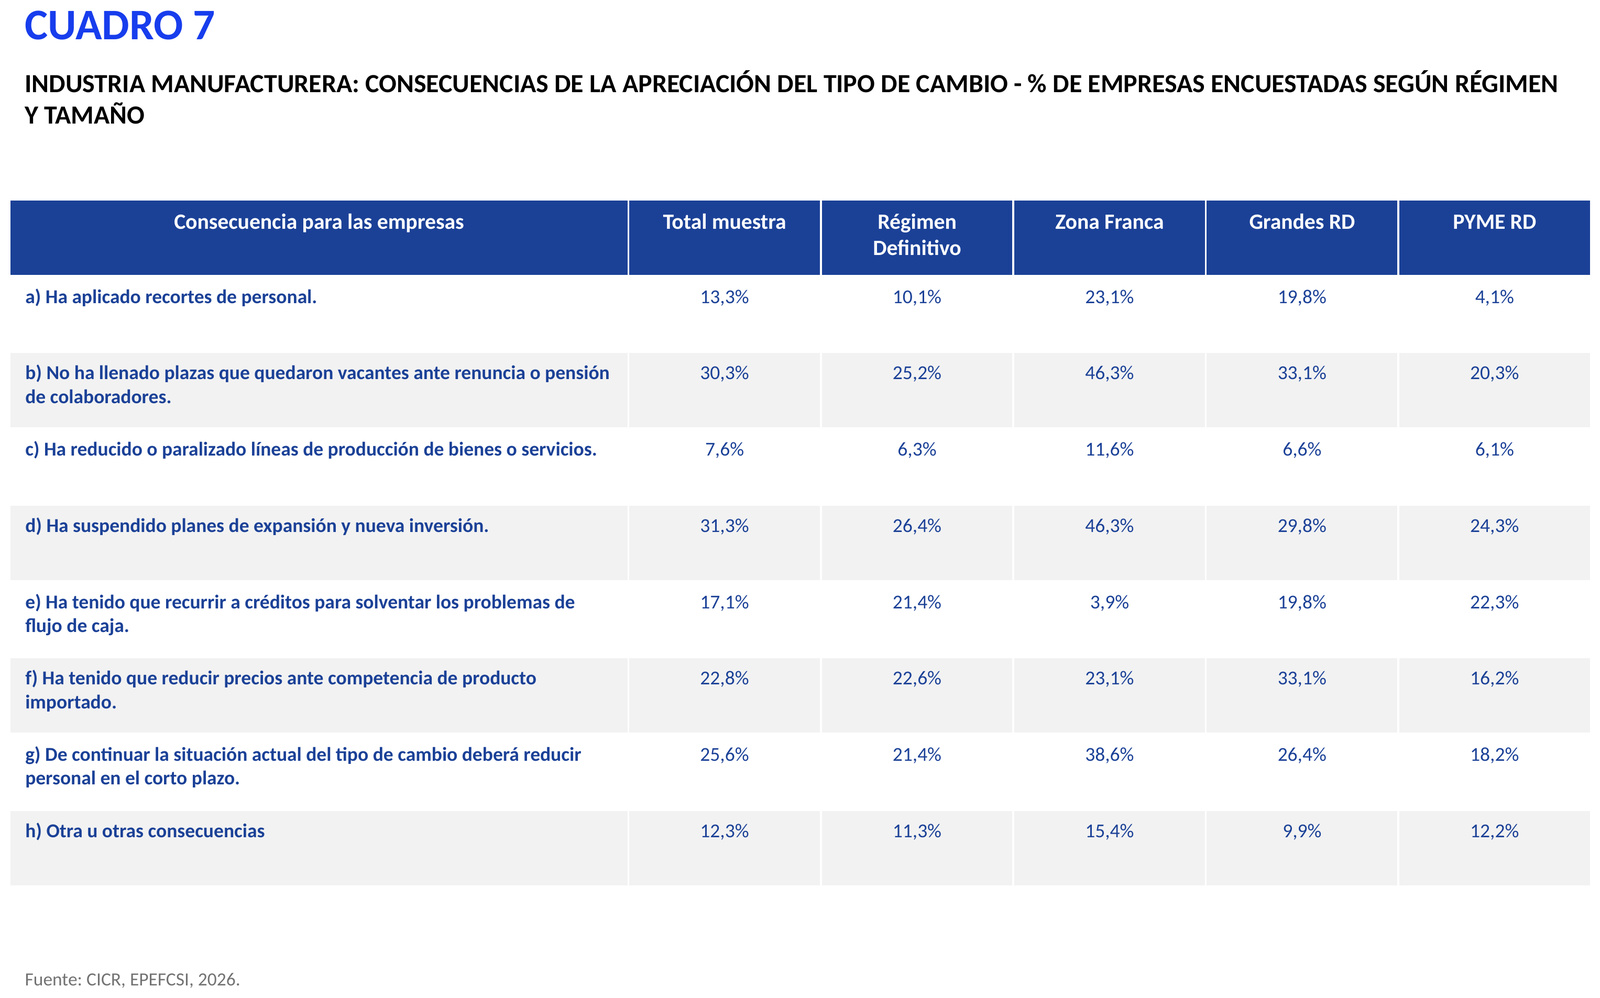
El 31% de las empresas encuestadas ha suspendido planes de expansión o nuevas inversiones, y al menos 1 de cada 4 advierte que, de mantenerse la situación actual del tipo de cambio, deberá reducir su planilla.
El precio o costo de las materias primas e insumos escala del octavo al segundo lugar entre los factores de mayor incidencia.
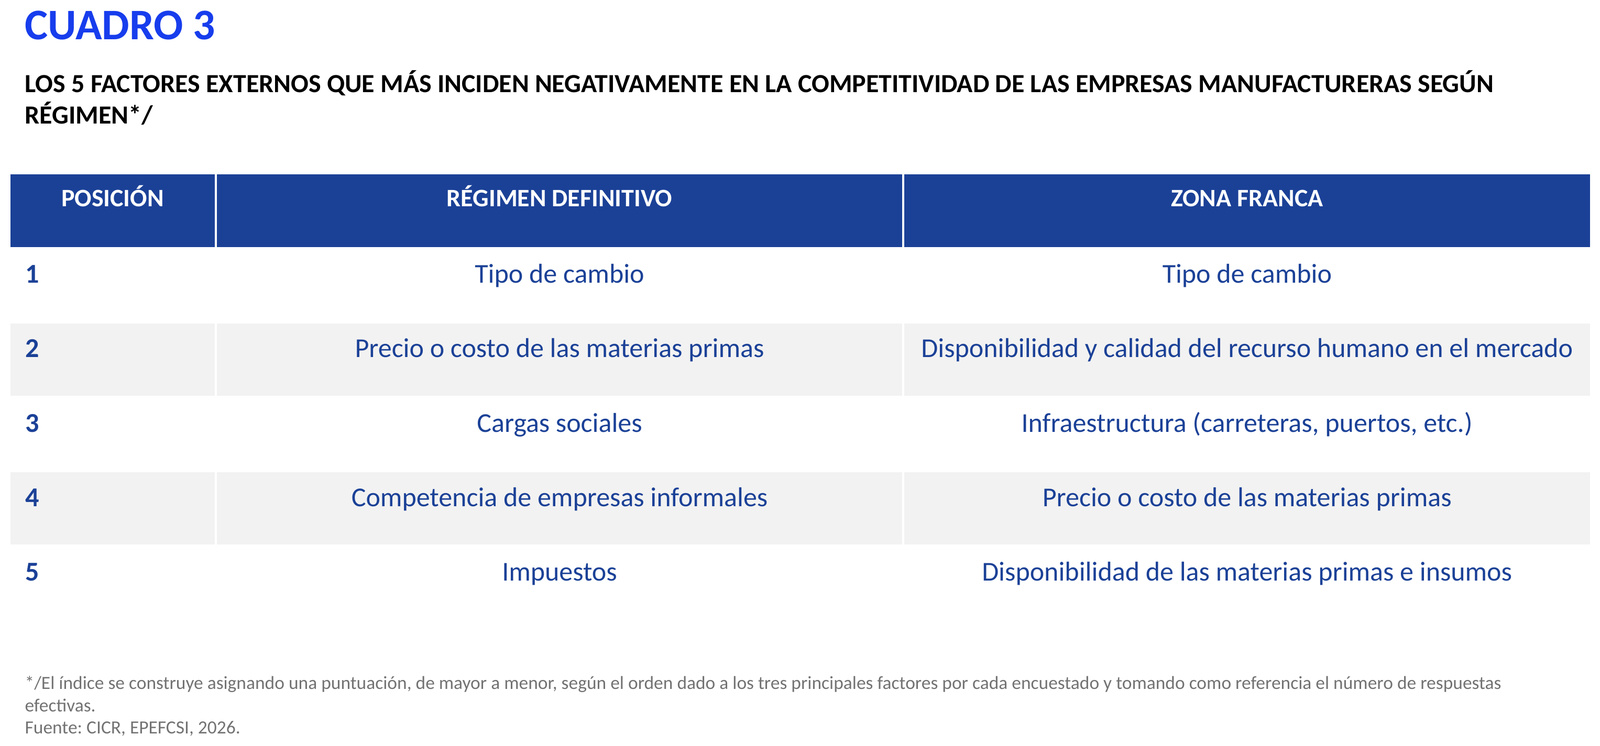
En Zona Franca, la falta de talento humano ocupa el segundo lugar, mientras que en las empresas pequeñas la competencia de empresas informales figura entre los tres principales obstáculos.
13 de agosto de 2026. La Cámara de Industrias de Costa Rica (CICR) presentó resultados de la décima sétima edición anual de la Encuesta de Perspectivas Empresariales y Valoración de los Factores de Competitividad del Sector Industrial Manufacturero, que muestran que la apreciación del colón no solo se mantiene como el principal factor que afecta la competitividad de las empresas industriales, sino que ha aumentado significativamente la intensidad de su impacto y ya está generando consecuencias sobre la inversión, el empleo, la producción y la rentabilidad.
El “tipo de cambio” es el factor externo con mayor presencia negativa, señalado por 7 de cada 10 empresas encuestadas. Además, de acuerdo con el Índice de Incidencia que calcula la CICR, se mantiene por cuarto año consecutivo como el factor que más afecta la capacidad de competir del sector industrial y en esta ocasión ocupa ese primer lugar tanto para las empresas de Zona Franca como para las del Régimen Definitivo, destacando que no sólo las empresas grandes de este régimen lo ubican en primer lugar, al igual que el año pasado, sino que las empresas PYME también lo ubican de primero, cuando el año pasado ocupaba una tercera posición.
El tipo de cambio no sólo se ubica como el principal factor, sino que aumenta la intensidad con la que está afectando la capacidad de competir de las empresas manufactureras. Así para el total de la muestra, las empresas que lo ubican entre los tres principales que las afectan aumentaron de un 43,3% a un 54,1% entre 2025 y 2026, mientras que las que lo consideran el principal factor se duplican con creces, al pasar del 19,2% al 40,5%. Esta tendencia se observa tanto para las empresas de Zona Franca como para las empresas Grandes y PYME del Régimen Definitivo, que pasan de casi un 12% a alrededor de un 33% en la ubicación del tipo de cambio como el principal factor que las está afectando.
«Si bien durante la mayor parte del 2025 la apreciación del tipo de cambio fue relativamente baja —alrededor de un 2,2%—, a partir de los últimos meses del año pasado y durante lo que llevamos de este año se ha registrado una aceleración en la apreciación del colón de alrededor de un 10%, lo que ha profundizado los efectos negativos que se vienen acumulando sobre las empresas desde el segundo semestre del 2022. Estos efectos se presentan tanto en empresas manufactureras del Régimen de Zona Franca como en las del Régimen Definitivo, ya sea que exporten o que compitan con producto importado en el mercado interno, independientemente del tamaño de la empresa», señaló Sergio Capón, presidente de la Cámara.
Suspensión de inversiones y recortes de personal: consecuencias de la apreciación del colón
La CICR incluyó en la Encuesta de este año preguntas para determinar los efectos y consecuencias que la apreciación del colón ha tenido sobre las empresas manufactureras. Los resultados señalan que 6 de cada 10 empresas encuestadas han experimentado una reducción de sus ingresos en colones al convertir los dólares necesarios para cubrir sus costos de operación. Asimismo, el 55% de las empresas encuestadas reportan una reducción de su rentabilidad. Dicho efecto está más presente en las empresas de Zona Franca donde 8 de cada 10 reportan esa reducción.
Adicionalmente, el 43% de las empresas del Régimen Definitivo señala como afectación enfrentar una mayor competencia por precio en el mercado nacional debido al ingreso de productos importados que han trasladado a sus precios la reducción del tipo de cambio. En este mismo régimen, 1 de cada 4 empresas reportan problemas de flujo de caja (liquidez), ya que los menores ingresos no alcanzan para cubrir las compras y gastos necesarios para la operación.
También, alrededor del 35% de las empresas de Zona Franca y de las empresas grandes del Régimen Definitivo perjudicadas por la apreciación del colón indican que han perdido mercados externos por la disminución de su competitividad frente a países cuyas monedas no se han apreciado o incluso se han depreciado.
Estos efectos ya han tenido consecuencias sobre la inversión, el empleo, las políticas de precios y el financiamiento. El 31% del total de empresas encuestadas señala que ha suspendido planes de expansión o nuevas inversiones, consecuencia que reporta casi la mitad de las empresas que operan bajo el Régimen de Zona Franca.
Por su parte, el 13% de las empresas ha aplicado recortes de personal, mientras que 3 de cada 10 no han sustituido las vacantes generadas por renuncias o pensiones. Esta situación es más marcada en las empresas de Zona Franca, donde el 23% reporta recortes de personal y el 46% indica no haber sustituido las vacantes.
Además, al menos 1 de cada 4 empresas encuestadas considera que, de mantenerse la situación actual del tipo de cambio, deberá reducir su planilla.
Asimismo, el 33% de las empresas grandes del Régimen Definitivo señala que ha tenido que reducir precios para enfrentar la competencia de productos importados, mientras que 2 de cada 10 empresas PYME han recurrido a créditos para solventar problemas de flujo de caja. Finalmente, 1 de cada 10 empresas manufactureras ha reducido o paralizado líneas de producción.
Precios de materias primas y combustibles aumentan su presencia como factores negativos
En cuanto a la presencia de los factores externos negativos, después del “tipo de cambio”, con un 70,2%, se ubican la “infraestructura (carreteras, puertos, etc.)”, con un 67,5%, y las “cargas sociales”, con un 66,7%. En un segundo nivel aparecen el “costo de la energía eléctrica”, la “disponibilidad y calidad del recurso humano en el mercado” y el “precio o costo de las materias primas e insumos”, con porcentajes del 57,0%, 56,1% y 55,3%, respectivamente.
Con respecto al año anterior, únicamente dos factores presentan variaciones estadísticamente significativas en su presencia: el “costo de los combustibles”, que pasó de un 32,1% a un 46,5%, y el “precio o costo de las materias primas e insumos”, que aumentó del 47,7% al 55,3%.
En cuanto a su incidencia sobre la competitividad, el cambio más significativo es precisamente el ascenso del “precio o costo de las materias primas e insumos”, que pasó del octavo lugar en 2025 al segundo en 2026, únicamente por debajo del tipo de cambio.
«Los resultados de la Encuesta muestran que un mayor número de empresas reporta verse afectado por el costo de los combustibles y el precio o costo de las materias primas e insumos. En el caso de este último factor, además, aumentó significativamente su incidencia sobre la capacidad de competir de las empresas. Este comportamiento responde, en buena medida, al aumento en el precio internacional del petróleo y de las materias primas, como consecuencia del conflicto bélico entre Estados Unidos, Israel e Irán y, particularmente, de las afectaciones al tránsito marítimo por el estrecho de Ormuz, que ya están impactando los costos de producción de la industria», señaló Capón.
Ese cambio desplaza al tercer y cuarto lugar a las “cargas sociales” y a la “disponibilidad y calidad del recurso humano en el mercado”. De acuerdo con la Cámara, las cargas sociales constituyen un factor estructural que viene afectando sistemáticamente la competitividad del país, mientras que la disponibilidad y calidad del recurso humano se consolida como un nuevo factor estructural de alto impacto negativo para el sector industrial.
Diferencias según régimen y tamaño de las empresas
Aunque el tipo de cambio ocupa el primer lugar en todos los segmentos, los resultados muestran diferencias en los demás factores que más afectan la competitividad. En las empresas de Zona Franca, la “disponibilidad y calidad del recurso humano en el mercado” se ubica en segundo lugar, seguida por la “infraestructura”; mientras que en el Régimen Definitivo, el segundo lugar corresponde al “precio o costo de las materias primas”, seguido por las “cargas sociales”.
Las diferencias también son claras según el tamaño de las empresas del Régimen Definitivo. En las grandes, después del tipo de cambio, el principal factor es el “precio o costo de las materias primas”, seguido por el “costo de la energía eléctrica”. En las medianas y pequeñas, las “cargas sociales” ocupan el segundo lugar y, particularmente entre las pequeñas, la “competencia de empresas informales” aparece como el tercer factor de mayor incidencia. Para la Cámara, este resultado confirma que la informalidad tiene una afectación mayor sobre las empresas más pequeñas de la manufactura costarricense.
«Las altas cargas sociales y de impuestos que pesan sobre las empresas explican, en buena medida, la alta informalidad de nuestra economía, que a su vez se convierte en un factor que afecta muy negativamente a las empresas formales, en particular a las PYME. En ese sentido, consideramos que se deben revisar y reducir aquellas cargas sociales que no vayan directamente a financiar el seguro de salud y el sistema de pensiones. También apoyamos medidas que procuren reducir el contrabando y, en general, el comercio ilícito, así como medidas para promover la formalización de las actividades económicas», señaló Sergio Capón.
CARACTERÍSTICAS GENERALES DEL ESTUDIO
Representatividad de la muestra:
95% de nivel de confianza, con un 3,1% de error promedio de muestreo por estrato.
Características de la muestra:
115 empresas del sector industrial formal de 3 o más trabajadores.
49,6% empresas grandes (más de 100 trabajadores) y 50,4% PYME (20,9% medianas y 29,6% pequeñas).
75,7% empresas del Régimen Definitivo y 24,3% de Zona Franca.
Las empresas encuestadas explican el 24,0% del empleo formal reportado al 31 de diciembre de 2025 en el sector manufacturero privado ante la CCSS.
Trabajo de campo: del 9 de abril al 15 de julio de 2026.
La Cámara de Industrias de Costa Rica (CICR) presenta la décima sétima edición de la Encuesta de Perspectivas Empresariales y Valoración de los Factores de Competitividad del Sector Industrial Manufacturero, un estudio anual que permite conocer la valoración de las empresas sobre los principales factores que inciden en su capacidad de competir y analizar su evolución en el tiempo.
La edición 2026 recoge la percepción de empresas de distintos tamaños, tanto del Régimen Definitivo como de Zona Franca, e incorpora además un módulo especial sobre los efectos y consecuencias de la apreciación del tipo de cambio en la industria manufacturera. Sus resultados ofrecen información sobre competitividad, inversión, empleo, producción y otros desafíos que actualmente enfrenta el sector industrial costarricense.